Cara Mengatasi Kredit Macet pada Koperasi Simpan Pinjam
Cara Mengatasi Kredit Macet pada Koperasi Simpan Pinjam – Kredit macet menjadi tantangan yang sering dihadapi pengelola koperasi simpan pinjam. Apabila tidak segera ditangani, kondisi tersebut dapat mengganggu arus kas, menurunkan tingkat kepercayaan anggota, serta menghambat penyaluran pembiayaan kepada anggota lain yang membutuhkan dana secara berkelanjutan.
Memahami cara mengatasi kredit macet pada koperasi simpan pinjam sangat penting bagi pengurus agar risiko keuangan dapat ditekan sejak dini. Selain menerapkan kebijakan penagihan yang tepat, koperasi juga perlu membangun sistem pengawasan pinjaman yang terstruktur menggunakan teknologi digital agar pengelolaan menjadi lebih efektif.
Baca juga: 3 Tanda Bisnis Anda Sudah Membutuhkan Aplikasi Manajemen Stok Gudang
Apa Penyebab Utama Terjadinya Kredit Macet di Koperasi?
Sebelum menentukan solusi terbaik, pengurus perlu mengetahui penyebab utama munculnya kredit bermasalah. Dengan memahami akar persoalan, koperasi dapat menyusun strategi pencegahan yang lebih tepat sehingga risiko kerugian dapat diminimalkan sejak proses pengajuan pinjaman dilakukan oleh setiap anggota.
1. Analisis Kelayakan Kredit Kurang Ketat
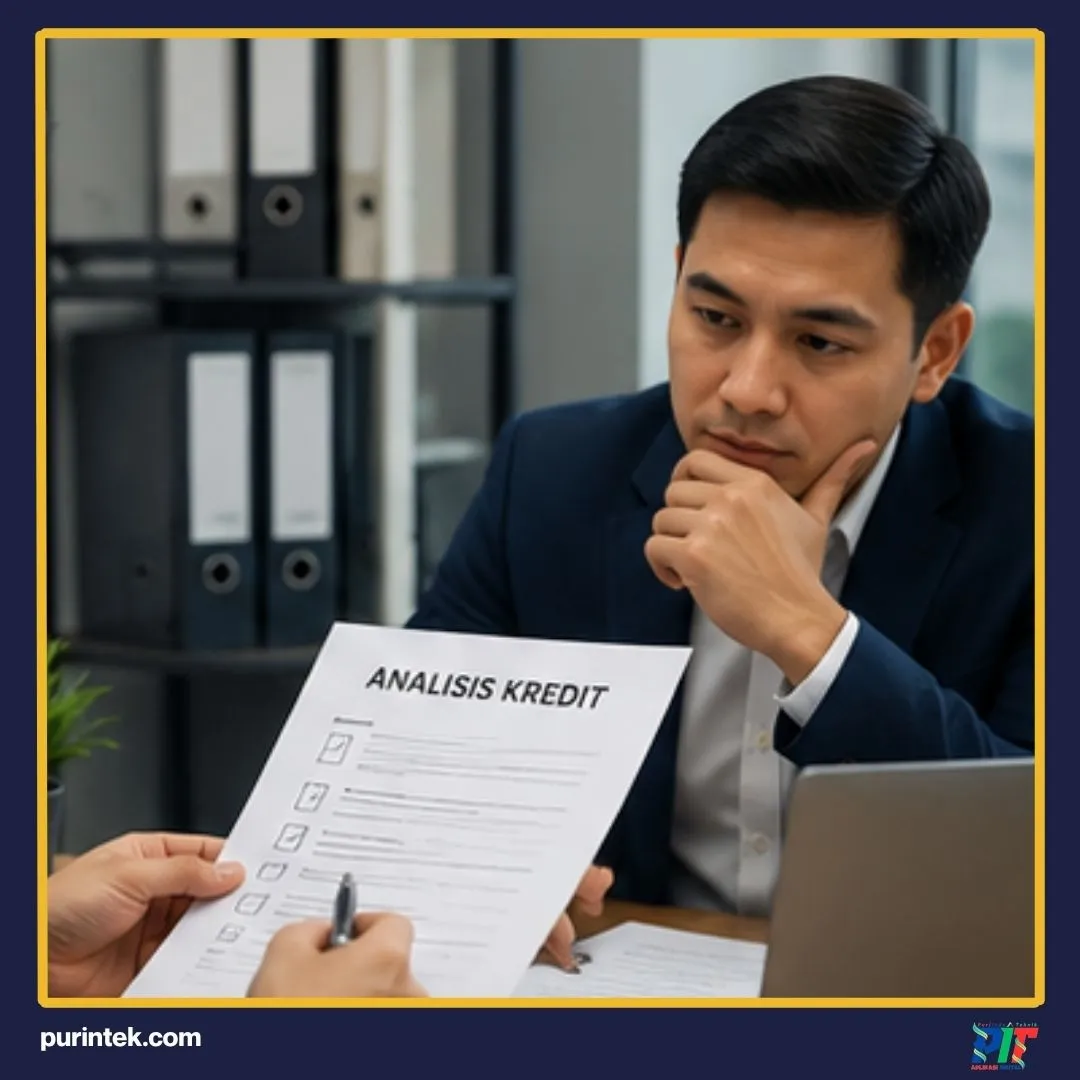
Penyaluran pinjaman sering dilakukan hanya berdasarkan hubungan baik antaranggota tanpa analisis kemampuan membayar secara menyeluruh. Akibatnya, anggota memperoleh pinjaman melebihi kapasitas finansial sehingga risiko keterlambatan angsuran hingga gagal bayar menjadi semakin tinggi pada masa mendatang.
Pengurus sebaiknya melakukan analisis terhadap pendapatan, pengeluaran, riwayat pembayaran, serta tujuan penggunaan pinjaman. Langkah tersebut membantu memastikan bahwa jumlah pinjaman tetap sesuai kemampuan anggota sehingga peluang terjadinya kredit macet dapat ditekan secara signifikan sejak awal proses.
2. Tidak Ada Pengingat Jatuh Tempo
Pencatatan angsuran secara manual membuat jadwal pembayaran sering terlewat. Pengurus baru mengetahui adanya tunggakan setelah nominalnya semakin besar sehingga proses penagihan menjadi lebih sulit dibandingkan apabila keterlambatan langsung ditindaklanjuti sejak hari pertama keterlambatan pembayaran terjadi.
Pengingat jatuh tempo menjadi salah satu komponen penting dalam pengelolaan pinjaman. Dengan pemberitahuan yang dikirim secara rutin, anggota memiliki kesempatan mempersiapkan dana sebelum tanggal pembayaran sehingga keterlambatan angsuran dapat dikurangi secara konsisten setiap bulannya.
3. Sistem Pencatatan Kurang Transparan
Data pinjaman yang tersebar pada berbagai dokumen sering menimbulkan perbedaan informasi. Pengurus kesulitan mengetahui status pembayaran terbaru sehingga proses evaluasi kualitas kredit berjalan lambat dan keputusan penanganan tunggakan sering terlambat dilakukan kepada anggota bersangkutan.
Transparansi data memudahkan seluruh pengurus memantau histori pembayaran, sisa pinjaman, hingga tingkat kolektibilitas anggota. Informasi yang selalu diperbarui membantu koperasi mengambil keputusan berdasarkan data sehingga risiko kesalahan administrasi dapat diminimalkan secara berkelanjutan.
Cara Penyelamatan Kredit Bermasalah dengan Restrukturisasi
Setelah mengetahui penyebabnya, pengurus perlu menentukan langkah penyelamatan yang sesuai. Restrukturisasi diberikan kepada anggota yang masih memiliki komitmen menyelesaikan kewajibannya. Pendekatan ini bertujuan menjaga kelancaran pembayaran sekaligus melindungi kondisi keuangan koperasi dalam jangka panjang.
Penerapan restrukturisasi harus dilakukan berdasarkan hasil evaluasi menyeluruh terhadap kondisi anggota. Setiap perubahan perjanjian pinjaman perlu didokumentasikan secara jelas agar seluruh pihak memahami hak dan kewajiban selama masa penyelesaian pinjaman berlangsung hingga lunas.
1. Rescheduling atau Penjadwalan Ulang
Rescheduling dilakukan dengan memperpanjang jangka waktu pinjaman sehingga nominal angsuran menjadi lebih ringan. Cara ini membantu anggota yang mengalami penurunan pendapatan sementara tanpa menghilangkan kewajiban melunasi pokok pinjaman sesuai kesepakatan baru bersama koperasi.
Pengurus perlu menghitung kembali kemampuan pembayaran anggota sebelum menentukan jadwal baru. Dengan penyesuaian yang realistis, anggota memiliki peluang lebih besar untuk kembali membayar angsuran secara rutin tanpa menambah risiko gagal bayar berikutnya.
2. Reconditioning atau Perubahan Persyaratan
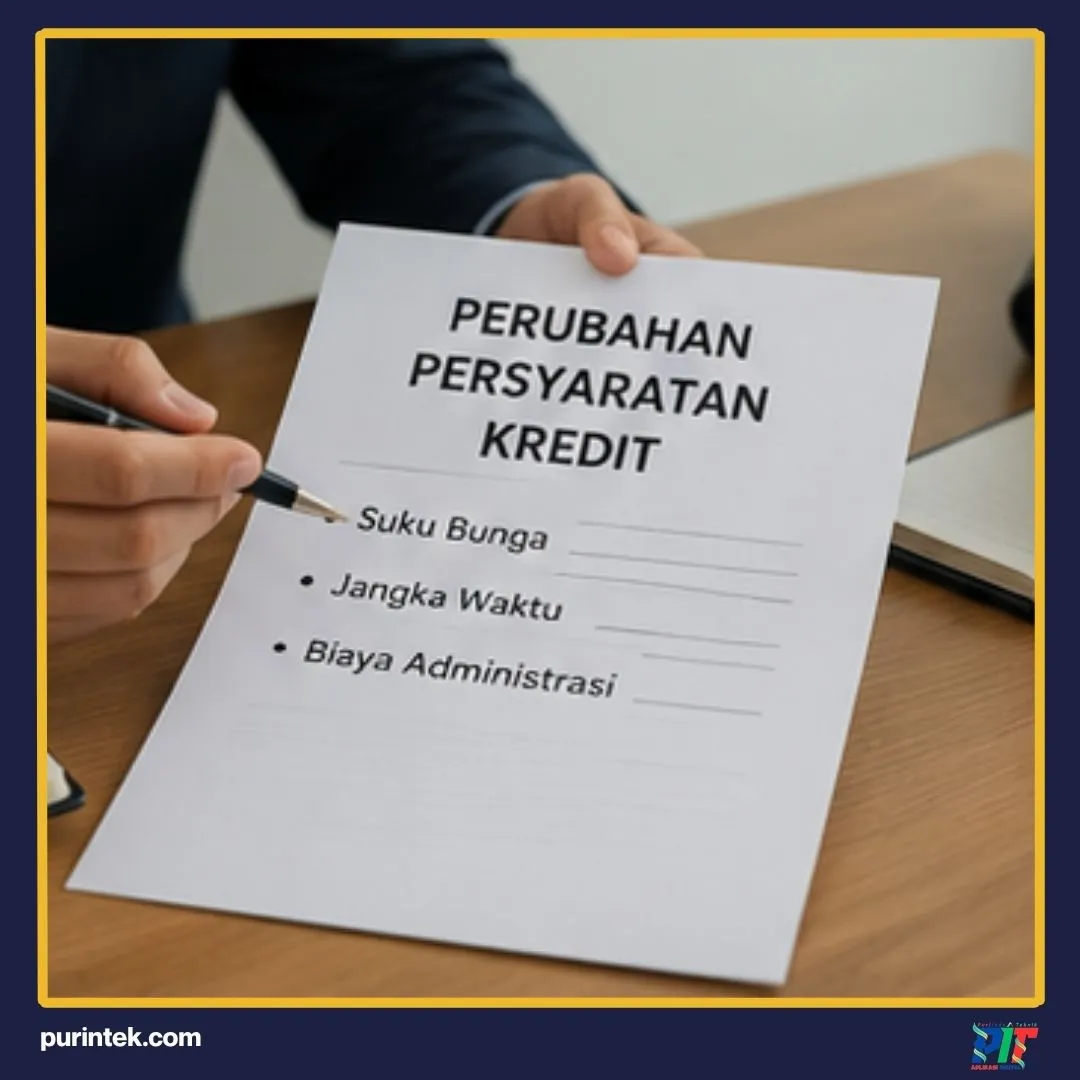
Reconditioning dilakukan melalui perubahan sebagian syarat pinjaman tanpa menambah pokok utang. Bentuknya dapat berupa pengurangan denda, penundaan pembayaran bunga, maupun penyesuaian biaya administrasi sehingga beban anggota menjadi lebih ringan selama masa pemulihan kondisi keuangan.
Dengan pendekatan yang objektif, koperasi tetap menjaga keseimbangan antara kepentingan organisasi dan kebutuhan anggota yang sedang mengalami kesulitan ekonomi sementara.
3. Restructuring atau Restrukturisasi Menyeluruh
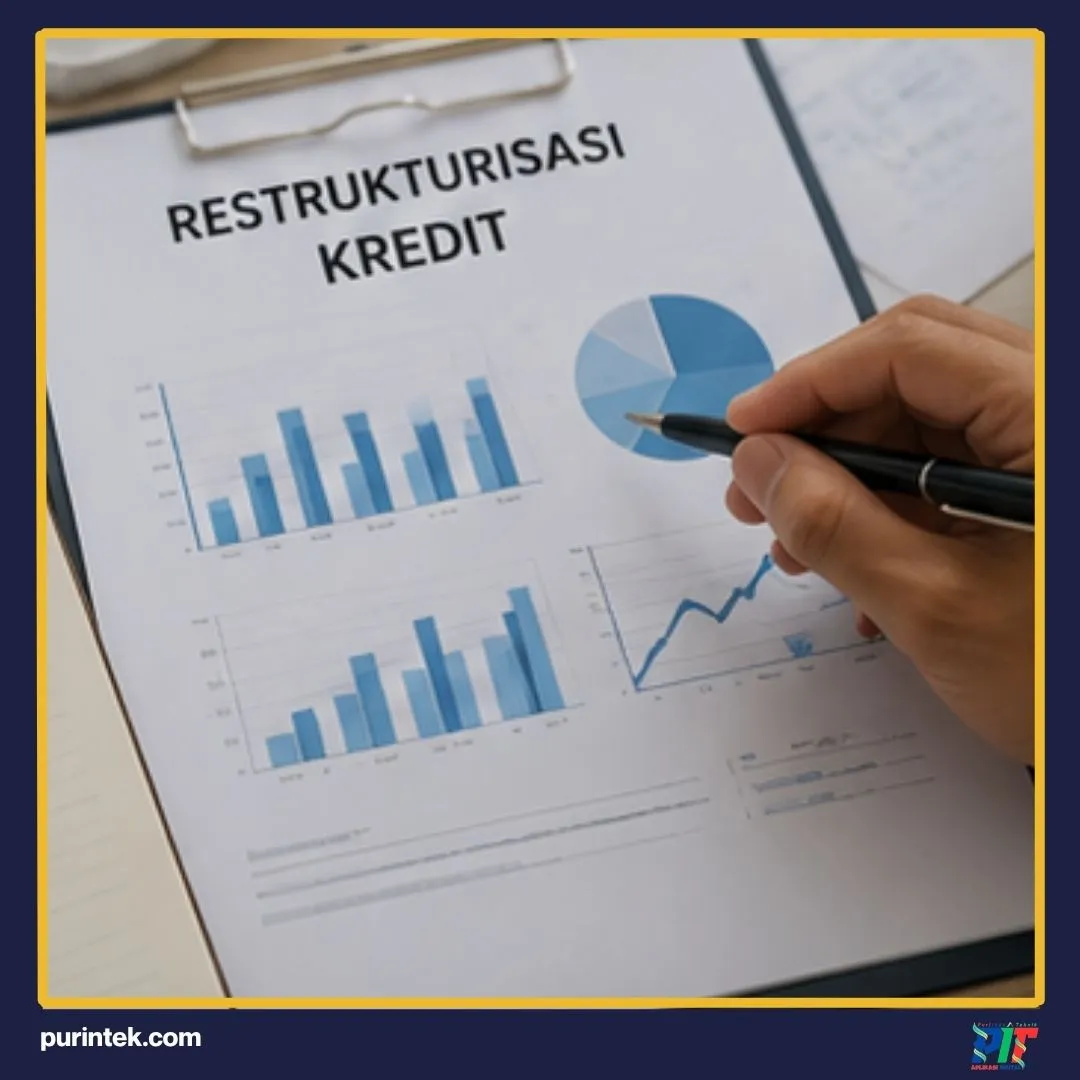
Restrukturisasi merupakan penyesuaian menyeluruh terhadap skema pinjaman, mulai dari tenor, bunga, hingga jadwal pembayaran pokok. Langkah ini digunakan apabila kondisi anggota membutuhkan perubahan yang lebih besar dibandingkan sekadar penjadwalan ulang angsuran biasa.
Seluruh perubahan harus dituangkan dalam perjanjian baru yang disetujui kedua belah pihak. Dokumen tersebut menjadi dasar hukum selama proses pembayaran berlangsung sehingga meminimalkan potensi perselisihan antara anggota dan pengurus koperasi pada kemudian hari.
Solusi Mencegah Kredit Macet Menggunakan Aplikasi Go Koperasi
Penerapan cara mengatasi kredit macet pada koperasi simpan pinjam semakin efektif dengan Aplikasi Go Koperasi. Seluruh proses pengajuan, persetujuan, pencatatan angsuran, hingga pelaporan terintegrasi sehingga pengurus lebih mudah memantau pinjaman, mendeteksi tunggakan, serta mengendalikan risiko kredit sejak dini.
1. Credit Scoring dan Plafon Otomatis
Fitur credit scoring mengevaluasi riwayat pembayaran anggota sebelum pengajuan disetujui. Hasil penilaian membantu pengurus menentukan plafon pinjaman sesuai kemampuan finansial sehingga keputusan pembiayaan lebih objektif, transparan, serta mampu mengurangi potensi munculnya kredit bermasalah di kemudian hari.
2. Auto Reminder dan Monitoring Real-Time
Aplikasi mengirimkan pengingat angsuran otomatis sebelum jatuh tempo sekaligus menampilkan status kolektibilitas melalui dashboard real-time. Pengurus dapat segera menindaklanjuti keterlambatan pembayaran, mengevaluasi kualitas pinjaman, serta menyusun strategi penagihan berdasarkan data yang selalu diperbarui.
3. Tindakan Lanjutan bagi Kredit Macet Tanpa Itikad Baik
Apabila pendekatan persuasif dan restrukturisasi tidak berhasil, koperasi perlu menjalankan prosedur sesuai AD/ART. Langkah tersebut menjaga kedisiplinan anggota, melindungi aset organisasi, serta memastikan penyelesaian pinjaman berlangsung secara profesional dan sesuai ketentuan yang berlaku.
4. Surat Peringatan dan Eksekusi Jaminan
Penagihan diawali dengan penerbitan Surat Peringatan secara bertahap mulai SP1 hingga SP3. Jika anggota tetap mengabaikan kewajiban, koperasi dapat mengeksekusi jaminan sesuai perjanjian untuk menyelesaikan sisa pinjaman melalui prosedur yang berlaku secara sah.
5. Musyawarah Anggota
Apabila seluruh upaya penagihan tidak memberikan hasil, pengurus dapat membahas penyelesaian pinjaman melalui Rapat Anggota Tahunan. Keputusan diambil secara transparan untuk menjaga akuntabilitas organisasi sekaligus melindungi kepentingan seluruh anggota koperasi secara bersama.
Kesimpulan
Memahami cara mengatasi kredit macet pada koperasi simpan pinjam bukan hanya berkaitan dengan proses penagihan, tetapi juga membangun sistem pencegahan yang kuat. Analisis kredit yang baik, pengawasan rutin, restrukturisasi yang tepat, serta pemanfaatan teknologi mampu menjaga kesehatan keuangan koperasi dalam jangka panjang.
Digitalisasi melalui aplikasi koperasi membantu pengurus memantau pinjaman secara real-time, mengurangi kesalahan pencatatan, serta mempercepat pengambilan keputusan. Dengan pengelolaan yang lebih modern, risiko kredit macet dapat ditekan sehingga koperasi mampu berkembang secara sehat dan berkelanjutan.
Baca juga: Cara Mudah Mengelola Koperasi Simpan Pinjam agar Operasional Lebih Lancar
Kelola Pinjaman Koperasi Jadi Lebih Efektif dengan Go Koperasi
Ingin mengurangi risiko kredit macet sekaligus mempermudah pengelolaan simpan pinjam? Gunakan Go Koperasi yang dilengkapi fitur credit scoring, auto reminder angsuran, monitoring kolektibilitas real-time, audit log, hingga laporan keuangan otomatis. Konsultasikan kebutuhan koperasi Anda sekarang dan temukan solusi digital yang membantu pengelolaan menjadi lebih aman, efisien, serta transparan.
Leave feedback about this