Cara Menghitung SHU Koperasi Simpan Pinjam dengan Mudah

Cara Menghitung SHU Koperasi Simpan Pinjam dengan Mudah

Selisih beberapa ribu rupiah dalam pembagian SHU bisa memicu pertanyaan anggota, apalagi ketika pengurus menghitung data transaksi secara manual. Karena itu, cara menghitung SHU koperasi simpan pinjam perlu dipahami sejak awal agar angka pembagian jelas dan dapat dipertanggungjawabkan.

Bagi pengurus baru, istilah jasa modal, jasa usaha, dana cadangan, dan pembagian SHU sering terasa rumit. Padahal, cara menghitung SHU koperasi simpan pinjam dapat dipelajari melalui alur sederhana: tentukan SHU bersih, tetapkan porsi sesuai keputusan Rapat Anggota, lalu hitung hak setiap anggota berdasarkan kontribusinya.

Baca juga: Tips Kelola Koperasi Simpan Pinjam dengan Bijak

Apa Itu SHU Koperasi Simpan Pinjam?

SHU koperasi simpan pinjam adalah pendapatan koperasi dalam satu tahun buku setelah dikurangi biaya operasional, penyusutan, kewajiban, dan pajak sesuai ketentuan. Pembagiannya mengikuti keputusan Rapat Anggota dengan mempertimbangkan jasa usaha dan kontribusi anggota.

Kenapa Perhitungan SHU Koperasi Simpan Pinjam Sering Menjadi Masalah?

Kesalahan sering muncul karena data dasar belum rapi. Pengurus bisa keliru mencatat saldo, melewatkan transaksi pinjaman, atau mencampur periode laporan. Akibatnya, hasil pembagian berbeda dan memicu pertanyaan anggota.

Cara menghitung SHU koperasi simpan pinjam juga harus memisahkan setiap sumber pembagian. Hak anggota tidak selalu sama karena mengikuti partisipasi, jasa usaha, dan jasa modal sesuai keputusan Rapat Anggota.

Pahami Dulu Apa yang Dimaksud SHU Koperasi

Secara sederhana, SHU merupakan pendapatan koperasi selama satu tahun buku setelah dikurangi biaya, penyusutan, dan kewajiban lain, termasuk pajak, sesuai ketentuan yang berlaku. Jadi, omzet atau pendapatan usaha belum otomatis menjadi SHU yang dapat dibagikan kepada anggota.

UU Nomor 25 Tahun 1992 tentang Perkoperasian menjelaskan pengertian SHU dalam Pasal 45. Aturan tersebut juga mengatur pembagian setelah dana cadangan berdasarkan jasa usaha anggota serta penggunaan untuk kebutuhan koperasi sesuai keputusan Rapat Anggota. UU tersebut telah mengalami perubahan melalui regulasi berikutnya.

Rumus SHU Koperasi yang Perlu Anda Kuasai

Rumus SHU koperasi dapat dipahami melalui dua tahap. Pertama, tentukan total SHU setelah seluruh pendapatan, biaya, penyusutan, dan kewajiban diperhitungkan. Kedua, tentukan bagian SHU yang dialokasikan untuk anggota berdasarkan keputusan Rapat Anggota.

Untuk cara menghitung SHU koperasi simpan pinjam, gunakan contoh sederhana. Koperasi memperoleh pendapatan Rp300 juta dan menanggung biaya, penyusutan, serta kewajiban Rp220 juta. SHU sebelum alokasi berarti Rp80 juta. Jika Rapat Anggota menetapkan 40% untuk anggota, tersedia Rp32 juta untuk dibagikan kepada anggota.

1. Menghitung Jasa Modal Anggota
Cara Menghitung SHU Koperasi Simpan Pinjam

Jasa modal menghubungkan bagian SHU dengan kontribusi modal anggota sesuai dasar yang ditetapkan koperasi. Pengurus perlu memakai basis yang konsisten, misalnya rata-rata simpanan selama satu tahun, bukan sekadar saldo akhir apabila kebijakan koperasi menggunakan rata-rata saldo sebagai dasar perhitungan.

Contohnya, total dasar simpanan seluruh anggota mencapai Rp500 juta. Jika bagian jasa modal sebesar Rp9,6 juta dan seorang anggota memiliki dasar simpanan Rp10 juta, proporsinya 2%. Hak jasa modal anggota tersebut menjadi Rp192 ribu. Angka ini kemudian digabungkan dengan komponen jasa usaha.

2. Menghitung Jasa Usaha Anggota
Jasa usaha menghubungkan pembagian SHU dengan transaksi anggota bersama koperasi. Pada koperasi simpan pinjam, dasar transaksi dapat berkaitan dengan aktivitas simpanan atau pinjaman sesuai kebijakan dan metode yang disahkan Rapat Anggota. Pengurus harus memakai basis yang sama untuk seluruh anggota.

Misalnya, total transaksi yang menjadi dasar jasa usaha mencapai Rp2 miliar. Seorang anggota memiliki transaksi yang diperhitungkan sebesar Rp50 juta atau 2,5%. Jika alokasi jasa usaha Rp22,4 juta, bagian anggota tersebut sebesar Rp560 ribu.

3. Menjumlahkan Hak SHU Setiap Anggota
Cara Menghitung SHU Koperasi Simpan Pinjam

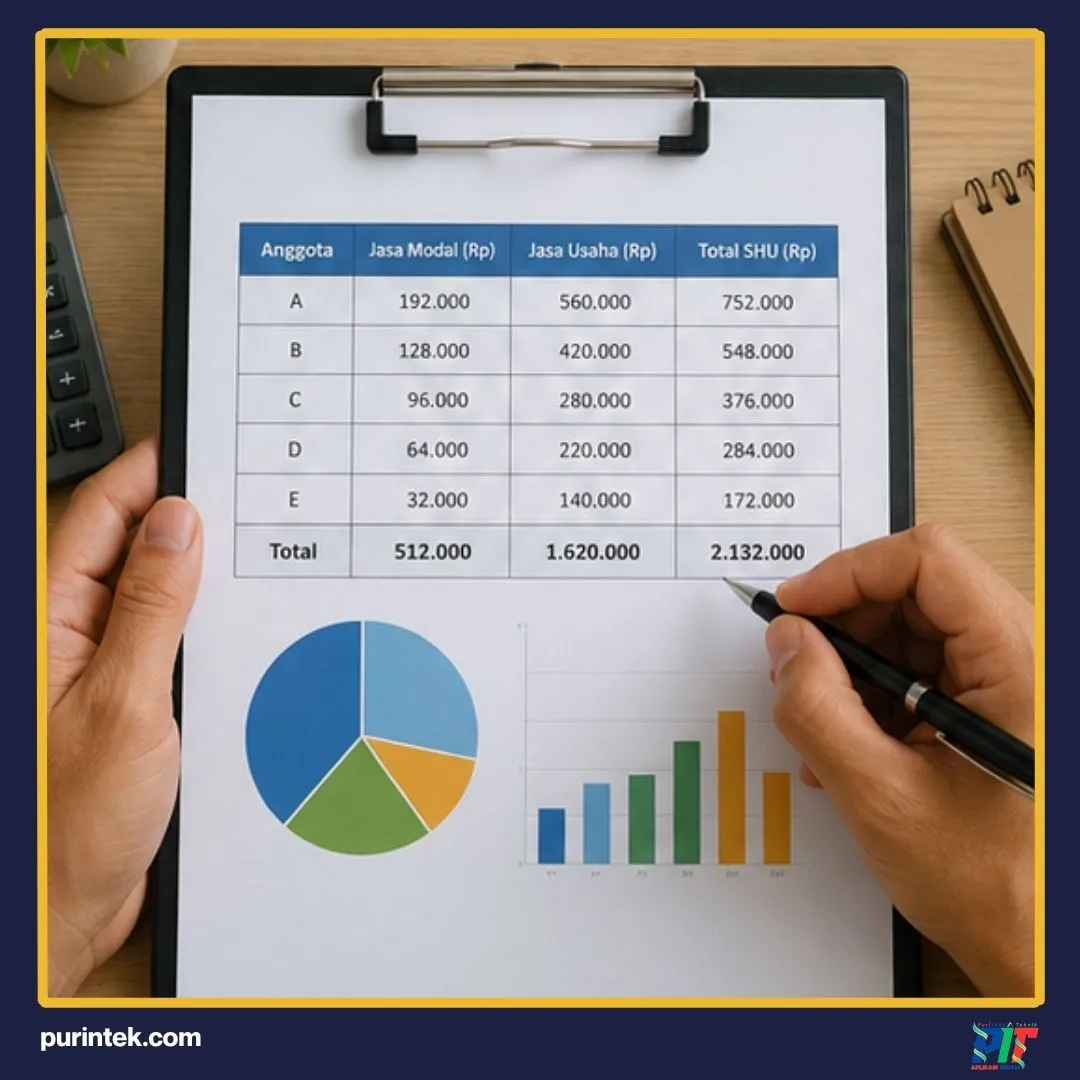
Setelah jasa modal dan jasa usaha dihitung, pengurus menjumlahkan kedua komponen tersebut untuk mendapatkan hak SHU anggota. Dengan contoh sebelumnya, anggota menerima Rp192 ribu dari jasa modal dan Rp560 ribu dari jasa usaha, sehingga total haknya mencapai Rp752 ribu.

Cara menghitung SHU koperasi simpan pinjam akan menghasilkan angka yang lebih mudah diperiksa jika setiap komponen memiliki sumber data, periode, persentase, dan dasar pembagian yang terdokumentasi. Pengurus juga perlu memastikan jumlah seluruh hak anggota sesuai dengan total alokasi SHU anggota.

Baca juga: Tips Menangani Kredit Macet di Koperasi Simpan Pinjam

Contoh Perhitungan SHU Koperasi Simpan Pinjam

Mari gunakan contoh yang lebih lengkap. Koperasi memiliki SHU Rp80 juta sebelum alokasi, lalu Rapat Anggota menetapkan 40% sebagai bagian anggota. Dari Rp32 juta tersebut, 30% dialokasikan untuk jasa modal dan 70% untuk jasa usaha. Artinya, tersedia Rp9,6 juta untuk jasa modal dan Rp22,4 juta untuk jasa usaha.

Seorang anggota memiliki simpanan yang menjadi dasar perhitungan Rp10 juta dari total Rp500 juta. Transaksi yang diperhitungkan mencapai Rp50 juta dari total Rp2 miliar. Maka jasa modalnya Rp192 ribu dan jasa usahanya Rp560 ribu. Total hak anggota tersebut mencapai Rp752 ribu.

Kesalahan yang Sering Terjadi Saat Menghitung SHU

Kesalahan menghitung SHU sering terjadi ketika data anggota belum diperbarui, transaksi masih tercecer, atau periode laporan bercampur. Rumus yang benar tetap menghasilkan angka keliru jika data dasar tidak akurat dan konsisten sejak awal perhitungan berlangsung.

Sebelum pembagian, pengurus perlu memeriksa periode laporan, saldo simpanan, data pinjaman, pembayaran, pendapatan, biaya, serta persentase alokasi sesuai keputusan Rapat Anggota. Dasar jasa modal dan jasa usaha juga harus konsisten agar total pembagian tetap sesuai.

Langkah Praktis Menghitung SHU dengan Lebih Aman

Cara menghitung SHU koperasi simpan pinjam akan lebih aman jika pengurus menyiapkan data sebelum masuk tahap pembagian. Jangan langsung memasukkan angka ke kalkulator ketika laporan transaksi belum direkonsiliasi dengan catatan keuangan. Pisahkan data anggota, simpanan, pinjaman, pembayaran, pendapatan, dan biaya agar pemeriksaan lebih mudah.

Setelah data siap, hitung SHU sesuai laporan keuangan, tentukan alokasi berdasarkan keputusan Rapat Anggota, lalu hitung jasa modal dan jasa usaha sesuai basis yang berlaku. Terakhir, lakukan pengecekan silang antara total hak anggota dan jumlah SHU yang memang dialokasikan untuk pembagian.

Mengapa Transparansi SHU Penting bagi Anggota?

Perhitungan SHU bukan sekadar pekerjaan administratif tahunan. Angka tersebut menunjukkan bagaimana koperasi mengelola hasil usahanya dan memperhitungkan partisipasi anggota. Ketika pengurus mampu menjelaskan asal angka secara sederhana, anggota lebih mudah memahami mengapa hak mereka berbeda satu sama lain.

Transparansi juga membantu pengurus menjaga kepercayaan. Sediakan rincian dasar perhitungan, persentase pembagian, serta hasil akhir yang dapat dijelaskan saat Rapat Anggota. Jika terdapat selisih atau koreksi, komunikasikan penyebabnya secara terbuka daripada membiarkan anggota menebak-nebak.

Baca juga: Berbagai Manfaat Aplikasi Manajemen Gudang untuk Kelola Warehous

Permudah Perhitungan SHU Koperasi Simpan Pinjam dengan Go Koperasi

Go Koperasi dapat membantu pengurus mengurangi pekerjaan administratif yang berulang, terutama ketika data anggota, simpanan, pinjaman, dan transaksi sudah cukup besar. Otomatisasi membantu mempercepat perhitungan SHU sekaligus meminimalkan human error yang sering muncul ketika pengurus mengandalkan rekap manual.

Dengan pengelolaan yang lebih terstruktur, pengurus dapat menghemat waktu dan menyiapkan informasi pembagian secara lebih transparan kepada anggota. Jika Anda ingin mengurangi kerumitan rekap manual, konsultasikan kebutuhan koperasi Anda dengan Go Koperasi dan temukan alur pengelolaan yang paling sesuai.
Aplikasi Koperasi Simpan Pinjam Terbaik untuk KSP dan KDKMP

Aplikasi Koperasi Simpan Pinjam Terbaik untuk KSP dan KDKMP

Seiring berkembangnya zaman dan teknologi, penggunaan lembar kerja biasa tidak lagi memadai saat jumlah anggota bertambah pesat dan unit usaha berkembang makin kompleks. PT Puri Indo Teknik (PURINTEK) menghadirkan Go Koperasi sebagai aplikasi koperasi simpan pinjam terpadu yang memodernisasi seluruh sistem administrasi secara aman. 

Platform modern ini mengintegrasikan seluruh transaksi keuangan, pengelolaan unit usaha desa, serta laporan operasional secara otomatis dan transparan. Koperasi Anda dapat meninggalkan cara lama yang melelahkan dan beralih ke era digital yang jauh lebih presisi serta profesional.

Baca juga: Solusi Mengatasi Kredit Macet Para Nasabah Koperasi Simpan Pinjam (KSP)

Jaman Sudah Maju! Ini Alasan KSP dan KDKMP Wajib Beralih dari Pembukuan Manual

Pembukuan menggunakan lembar kerja manual menyimpan risiko besar terhadap aktivitas operasional koperasi. Kesalahan pencatatan dapat memicu konflik internal ketika Rapat Anggota Tahunan berlangsung, sehingga transformasi digital diperlukan untuk menjaga transparansi dan akuntabilitas koperasi secara berkelanjutan.

Pengelolaan bisnis desa seperti Kopdes Merah Putih membutuhkan akses data cepat agar arus kas tetap sehat. Sistem manual membuat pengurus menghabiskan waktu mencocokkan transaksi, sedangkan sistem modern memperkuat kontrol manajemen setiap hari sesuai kebutuhan operasional lembaga.

1. Risiko Human Error 

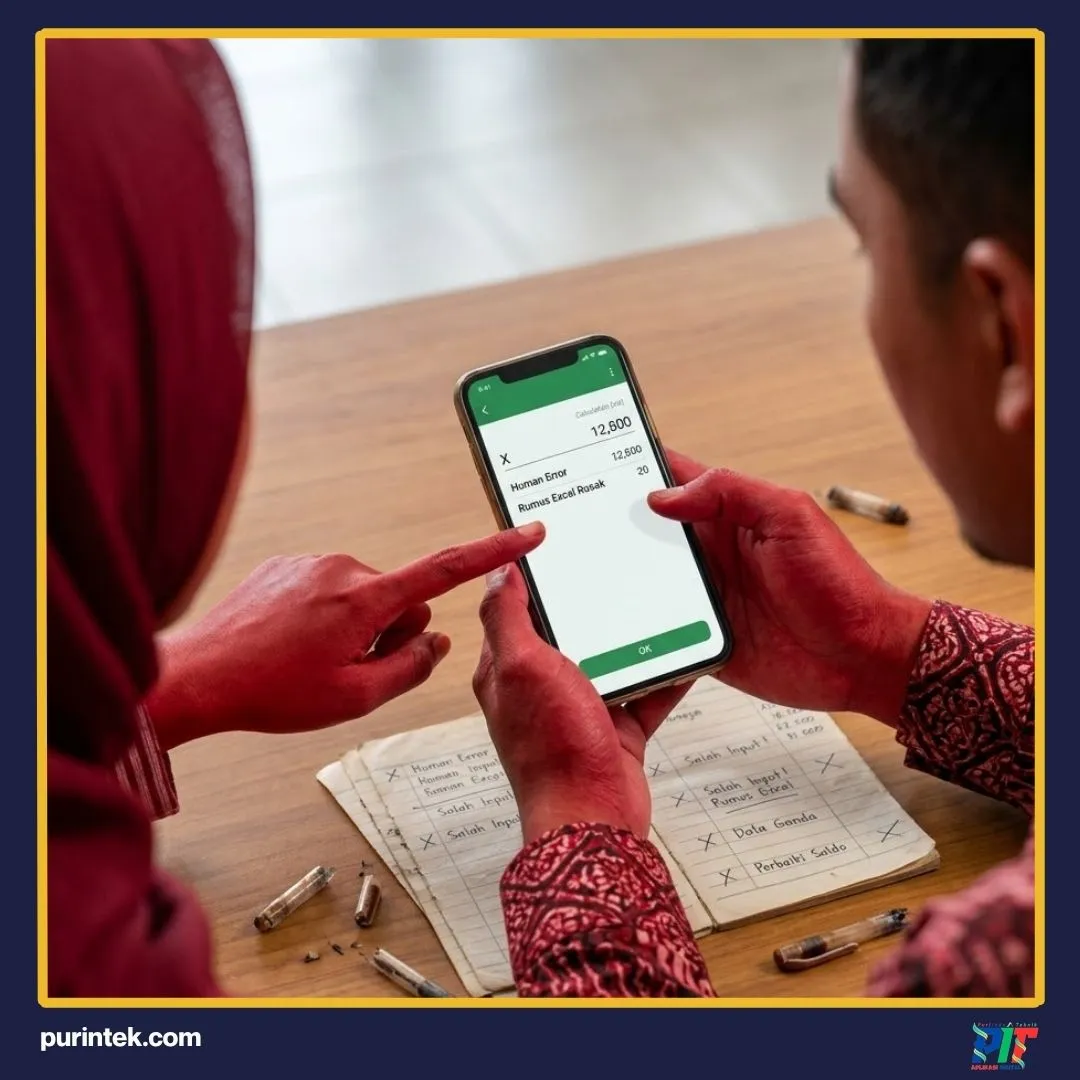
Kesalahan input angka simpanan atau angsuran dapat merusak rumus lembar kerja dan memengaruhi saldo anggota. Pengurus akhirnya menghabiskan waktu mencari kesalahan pencatatan daripada mengembangkan pelayanan dan usaha koperasi secara berkelanjutan dan lebih efektif.

Kehilangan berkas atau kerusakan file akibat virus komputer menjadi ancaman serius dalam sistem manual. Tanpa penyimpanan cloud yang aman, rekapitulasi data penting dapat hilang sehingga mengganggu operasional serta riwayat keuangan anggota koperasi secara berkelanjutan.

2. Laporan Keuangan dan SHU Lambat Disusun

Aplikasi Koperasi Simpan Pinjam

Penyusunan laporan keuangan dan pembagian SHU sering menguras waktu karena pengurus harus merekap data dari banyak catatan. Proses tersebut membutuhkan ketelitian tinggi dan dapat menyebabkan laporan terlambat disampaikan kepada anggota secara tepat waktu.

Rapat Anggota Tahunan dapat tertunda ketika neraca saldo belum siap dicetak. Pengurus yang menggunakan aplikasi koperasi simpan pinjam dapat menyusun laporan hasil usaha lebih cepat, sehingga pelayanan terlihat profesional dan kepercayaan anggota meningkat secara lebih cepat.

3. Sulit Memantau Tunggakan Anggota Secara Real-Time

Monitoring angsuran dan tunggakan secara manual menyita waktu petugas lapangan. Data pembayaran yang tersebar membuat pengurus kesulitan mengetahui anggota bermasalah, sehingga penagihan terlambat dan rasio kredit bermasalah berpotensi meningkat agar pengurus dapat bertindak lebih cepat.

Tanpa peringatan otomatis, jadwal jatuh tempo sering terlewat oleh anggota. Aplikasi koperasi simpan pinjam membantu pengurus memantau histori pembayaran melalui dasbor, menampilkan tunggakan secara akurat, serta mempercepat tindakan penagihan kepada anggota secara praktis.

4. Kebutuhan Multi-Unit Usaha di Koperasi Desa (Kopdes)

Aplikasi Koperasi Simpan Pinjam

Kopdes Merah Putih mengelola berbagai unit bisnis selain layanan simpan pinjam. Toko sembako, PPOB, dan distribusi hasil tani membutuhkan pencatatan terpadu agar pengurus dapat memantau pendapatan, biaya, serta keuntungan seluruh unit usaha secara transparan.

Sistem terintegrasi memudahkan konsolidasi laporan keuangan berbagai unit usaha melalui satu dasbor utama. Pengurus dapat memantau perdagangan, jasa, dan simpan pinjam secara bersamaan sehingga penggunaan sumber daya desa menjadi lebih efisien untuk mendukung pengambilan keputusan.

Fitur Wajib dalam Aplikasi Koperasi Simpan Pinjam Terbaik

Sistem manajemen modern perlu memiliki fitur lengkap yang mampu menyederhanakan administrasi koperasi menjadi lebih praktis dan digital. Kelengkapan fitur membantu pengurus mengelola data anggota, transaksi, hingga laporan keuangan secara lebih rapi, sekaligus mendukung tata kelola koperasi yang transparan, efisien, dan siap menghadapi kebutuhan audit.

1. Manajemen Keanggotaan Terpusat

Fitur manajemen keanggotaan terpusat membantu pengurus menyimpan data anggota seperti identitas, transaksi, simpanan, dan riwayat pinjaman dalam satu sistem yang aman. Dengan basis data yang terintegrasi, informasi anggota dapat ditemukan lebih cepat sehingga pelayanan menjadi lebih akurat dan transparan.

2. Otomatisasi Simpanan (Pokok, Wajib, Sukarela, Deposito)

Pengelolaan simpanan pokok, wajib, sukarela, hingga deposito dapat dilakukan secara otomatis tanpa pencatatan manual. Sistem akan memperbarui saldo dan membantu menghitung transaksi sesuai aturan koperasi, sehingga risiko kesalahan administrasi berkurang dan pengurus lebih mudah memantau kondisi keuangan.

3. Pengelolaan Pinjaman & Simulasi Angsuran

Fitur pengelolaan pinjaman memungkinkan pengurus membuat simulasi angsuran, menentukan jatuh tempo, serta menghitung kewajiban anggota secara otomatis. Proses ini membantu calon peminjam memahami skema pembayaran sekaligus membantu koperasi menilai risiko kredit dengan lebih tepat.

4. Laporan Keuangan Otomatis sesuai Standar SAK EP

Aplikasi koperasi simpan pinjam dapat membantu menyusun laporan keuangan seperti Neraca, Laba Rugi, dan Arus Kas sesuai Standar Akuntansi Keuangan Entitas Privat (SAK EP). Setiap transaksi tercatat otomatis sehingga pengurus dapat mengelola laporan secara lebih cepat, akurat, dan profesional.

5. Pembagian SHU Otomatis dan Akurat

Perhitungan Sisa Hasil Usaha (SHU) menjadi lebih mudah dengan sistem otomatis yang menghitung pembagian berdasarkan kontribusi anggota. Fitur ini membantu menciptakan transparansi dalam rapat anggota tahunan sekaligus mengurangi risiko perbedaan perhitungan yang dapat menimbulkan masalah.

6. Multi-Unit Usaha dan Hak Akses Berjenjang

Pengelolaan berbagai unit usaha dapat dilakukan melalui satu sistem terintegrasi tanpa pencatatan terpisah. Fitur hak akses berjenjang juga membantu menjaga keamanan data karena setiap pengguna hanya dapat mengakses informasi sesuai tanggung jawabnya.

4 Alasan Kenapa Go Koperasi adalah Aplikasi Koperasi Simpan Pinjam Terbaik

Go Koperasi hadir sebagai solusi digital untuk membantu KSP dan Kopdes Merah Putih mengelola operasional secara lebih sederhana, aman, dan efisien. Sistem ini dirancang untuk mendukung kebutuhan koperasi modern melalui pengelolaan transaksi, keuangan, dan unit usaha dalam satu platform terpadu.

1. Siap Pakai Tanpa Ribet (Easy Onboarding)

Go Koperasi memiliki tampilan yang mudah dipahami sehingga pengurus dapat menggunakannya tanpa membutuhkan kemampuan akuntansi khusus. Proses adaptasi berjalan lebih cepat karena fitur dirancang praktis untuk mendukung aktivitas koperasi sehari-hari.

2. Mendukung Program Kopdes Merah Putih & Koperasi Desa

Go Koperasi membantu koperasi desa mengelola berbagai unit usaha seperti simpan pinjam, ritel, dan perdagangan lokal melalui satu sistem. Pengurus dapat memantau seluruh aktivitas secara terpusat sehingga pengelolaan aset desa menjadi lebih efektif dan transparan.

3. Akses Mobile & Keamanan Data Terjamin

Kemudahan akses melalui perangkat mobile memungkinkan pengurus dan anggota memantau informasi keuangan kapan saja. Sistem keamanan dengan teknologi enkripsi dan pencadangan data membantu menjaga informasi penting koperasi tetap terlindungi dari risiko kehilangan atau penyalahgunaan.

4. Pendampingan & Support Layanan Produk

PT Puri Indo Teknik (PURINTEK) memberikan dukungan mulai dari proses migrasi data hingga penggunaan sistem secara optimal. Pendampingan teknis dan layanan pelanggan membantu koperasi beradaptasi dengan teknologi digital agar operasional tetap berjalan lancar dan efisien.

Baca juga: Tips Kelola Keuangan dan Operasional Koperasi Simpan Pinjam 

Jika Anda adalah Pengurus KSP atau Kopdes Merah Putih, Ini yang Anda Butuhkan

Jangan biarkan operasional koperasi terhambat pembukuan manual yang memakan waktu dan rawan kesalahan. Go Koperasi hadir sebagai solusi aplikasi koperasi simpan pinjam untuk membantu KSP dan Kopdes bertransformasi modern, rapi, transparan secara berkelanjutan.

Dapatkan akses demo gratis Go Koperasi dan konsultasikan kebutuhan koperasi Anda bersama tim PT Puri Indo Teknik (PURINTEK). Diskusikan kebutuhan fitur, migrasi data, pelatihan, serta pengelolaan unit usaha agar proses digitalisasi dapat berjalan lebih terarah dan optimal.

Cara Mengatasi Kredit Macet pada Koperasi Simpan Pinjam

Cara Mengatasi Kredit Macet pada Koperasi Simpan Pinjam

Cara Mengatasi Kredit Macet pada Koperasi Simpan Pinjam

Cara Mengatasi Kredit Macet pada Koperasi Simpan Pinjam

Cara Mengatasi Kredit Macet pada Koperasi Simpan Pinjam – Kredit macet menjadi tantangan yang sering dihadapi pengelola koperasi simpan pinjam. Apabila tidak segera ditangani, kondisi tersebut dapat mengganggu arus kas, menurunkan tingkat kepercayaan anggota, serta menghambat penyaluran pembiayaan kepada anggota lain yang membutuhkan dana secara berkelanjutan.

Memahami cara mengatasi kredit macet pada koperasi simpan pinjam sangat penting bagi pengurus agar risiko keuangan dapat ditekan sejak dini. Selain menerapkan kebijakan penagihan yang tepat, koperasi juga perlu membangun sistem pengawasan pinjaman yang terstruktur menggunakan teknologi digital agar pengelolaan menjadi lebih efektif.

Baca juga: 3 Tanda Bisnis Anda Sudah Membutuhkan Aplikasi Manajemen Stok Gudang

Apa Penyebab Utama Terjadinya Kredit Macet di Koperasi?

Sebelum menentukan solusi terbaik, pengurus perlu mengetahui penyebab utama munculnya kredit bermasalah. Dengan memahami akar persoalan, koperasi dapat menyusun strategi pencegahan yang lebih tepat sehingga risiko kerugian dapat diminimalkan sejak proses pengajuan pinjaman dilakukan oleh setiap anggota.

1. Analisis Kelayakan Kredit Kurang Ketat

Cara Mengatasi Kredit Macet pada Koperasi Simpan Pinjam

Penyaluran pinjaman sering dilakukan hanya berdasarkan hubungan baik antaranggota tanpa analisis kemampuan membayar secara menyeluruh. Akibatnya, anggota memperoleh pinjaman melebihi kapasitas finansial sehingga risiko keterlambatan angsuran hingga gagal bayar menjadi semakin tinggi pada masa mendatang.

Pengurus sebaiknya melakukan analisis terhadap pendapatan, pengeluaran, riwayat pembayaran, serta tujuan penggunaan pinjaman. Langkah tersebut membantu memastikan bahwa jumlah pinjaman tetap sesuai kemampuan anggota sehingga peluang terjadinya kredit macet dapat ditekan secara signifikan sejak awal proses.

2. Tidak Ada Pengingat Jatuh Tempo

Cara Mengatasi Kredit Macet pada Koperasi Simpan Pinjam

Pencatatan angsuran secara manual membuat jadwal pembayaran sering terlewat. Pengurus baru mengetahui adanya tunggakan setelah nominalnya semakin besar sehingga proses penagihan menjadi lebih sulit dibandingkan apabila keterlambatan langsung ditindaklanjuti sejak hari pertama keterlambatan pembayaran terjadi.

Pengingat jatuh tempo menjadi salah satu komponen penting dalam pengelolaan pinjaman. Dengan pemberitahuan yang dikirim secara rutin, anggota memiliki kesempatan mempersiapkan dana sebelum tanggal pembayaran sehingga keterlambatan angsuran dapat dikurangi secara konsisten setiap bulannya.

3. Sistem Pencatatan Kurang Transparan

Data pinjaman yang tersebar pada berbagai dokumen sering menimbulkan perbedaan informasi. Pengurus kesulitan mengetahui status pembayaran terbaru sehingga proses evaluasi kualitas kredit berjalan lambat dan keputusan penanganan tunggakan sering terlambat dilakukan kepada anggota bersangkutan.

Transparansi data memudahkan seluruh pengurus memantau histori pembayaran, sisa pinjaman, hingga tingkat kolektibilitas anggota. Informasi yang selalu diperbarui membantu koperasi mengambil keputusan berdasarkan data sehingga risiko kesalahan administrasi dapat diminimalkan secara berkelanjutan.

Cara Penyelamatan Kredit Bermasalah dengan Restrukturisasi

Setelah mengetahui penyebabnya, pengurus perlu menentukan langkah penyelamatan yang sesuai. Restrukturisasi diberikan kepada anggota yang masih memiliki komitmen menyelesaikan kewajibannya. Pendekatan ini bertujuan menjaga kelancaran pembayaran sekaligus melindungi kondisi keuangan koperasi dalam jangka panjang.
Penerapan restrukturisasi harus dilakukan berdasarkan hasil evaluasi menyeluruh terhadap kondisi anggota. Setiap perubahan perjanjian pinjaman perlu didokumentasikan secara jelas agar seluruh pihak memahami hak dan kewajiban selama masa penyelesaian pinjaman berlangsung hingga lunas.

1. Rescheduling atau Penjadwalan Ulang

Rescheduling dilakukan dengan memperpanjang jangka waktu pinjaman sehingga nominal angsuran menjadi lebih ringan. Cara ini membantu anggota yang mengalami penurunan pendapatan sementara tanpa menghilangkan kewajiban melunasi pokok pinjaman sesuai kesepakatan baru bersama koperasi.

Pengurus perlu menghitung kembali kemampuan pembayaran anggota sebelum menentukan jadwal baru. Dengan penyesuaian yang realistis, anggota memiliki peluang lebih besar untuk kembali membayar angsuran secara rutin tanpa menambah risiko gagal bayar berikutnya.

2. Reconditioning atau Perubahan Persyaratan

Cara Mengatasi Kredit Macet pada Koperasi Simpan Pinjam

Reconditioning dilakukan melalui perubahan sebagian syarat pinjaman tanpa menambah pokok utang. Bentuknya dapat berupa pengurangan denda, penundaan pembayaran bunga, maupun penyesuaian biaya administrasi sehingga beban anggota menjadi lebih ringan selama masa pemulihan kondisi keuangan.

Dengan pendekatan yang objektif, koperasi tetap menjaga keseimbangan antara kepentingan organisasi dan kebutuhan anggota yang sedang mengalami kesulitan ekonomi sementara.

3. Restructuring atau Restrukturisasi Menyeluruh

Cara Mengatasi Kredit Macet pada Koperasi Simpan Pinjam

Restrukturisasi merupakan penyesuaian menyeluruh terhadap skema pinjaman, mulai dari tenor, bunga, hingga jadwal pembayaran pokok. Langkah ini digunakan apabila kondisi anggota membutuhkan perubahan yang lebih besar dibandingkan sekadar penjadwalan ulang angsuran biasa.

Seluruh perubahan harus dituangkan dalam perjanjian baru yang disetujui kedua belah pihak. Dokumen tersebut menjadi dasar hukum selama proses pembayaran berlangsung sehingga meminimalkan potensi perselisihan antara anggota dan pengurus koperasi pada kemudian hari.

Solusi Mencegah Kredit Macet Menggunakan Aplikasi Go Koperasi

Penerapan cara mengatasi kredit macet pada koperasi simpan pinjam semakin efektif dengan Aplikasi Go Koperasi. Seluruh proses pengajuan, persetujuan, pencatatan angsuran, hingga pelaporan terintegrasi sehingga pengurus lebih mudah memantau pinjaman, mendeteksi tunggakan, serta mengendalikan risiko kredit sejak dini.

1. Credit Scoring dan Plafon Otomatis

Fitur credit scoring mengevaluasi riwayat pembayaran anggota sebelum pengajuan disetujui. Hasil penilaian membantu pengurus menentukan plafon pinjaman sesuai kemampuan finansial sehingga keputusan pembiayaan lebih objektif, transparan, serta mampu mengurangi potensi munculnya kredit bermasalah di kemudian hari.

2. Auto Reminder dan Monitoring Real-Time

Aplikasi mengirimkan pengingat angsuran otomatis sebelum jatuh tempo sekaligus menampilkan status kolektibilitas melalui dashboard real-time. Pengurus dapat segera menindaklanjuti keterlambatan pembayaran, mengevaluasi kualitas pinjaman, serta menyusun strategi penagihan berdasarkan data yang selalu diperbarui.

3. Tindakan Lanjutan bagi Kredit Macet Tanpa Itikad Baik

Apabila pendekatan persuasif dan restrukturisasi tidak berhasil, koperasi perlu menjalankan prosedur sesuai AD/ART. Langkah tersebut menjaga kedisiplinan anggota, melindungi aset organisasi, serta memastikan penyelesaian pinjaman berlangsung secara profesional dan sesuai ketentuan yang berlaku.

4. Surat Peringatan dan Eksekusi Jaminan

Penagihan diawali dengan penerbitan Surat Peringatan secara bertahap mulai SP1 hingga SP3. Jika anggota tetap mengabaikan kewajiban, koperasi dapat mengeksekusi jaminan sesuai perjanjian untuk menyelesaikan sisa pinjaman melalui prosedur yang berlaku secara sah.

5. Musyawarah Anggota

Apabila seluruh upaya penagihan tidak memberikan hasil, pengurus dapat membahas penyelesaian pinjaman melalui Rapat Anggota Tahunan. Keputusan diambil secara transparan untuk menjaga akuntabilitas organisasi sekaligus melindungi kepentingan seluruh anggota koperasi secara bersama.

Kesimpulan

Memahami cara mengatasi kredit macet pada koperasi simpan pinjam bukan hanya berkaitan dengan proses penagihan, tetapi juga membangun sistem pencegahan yang kuat. Analisis kredit yang baik, pengawasan rutin, restrukturisasi yang tepat, serta pemanfaatan teknologi mampu menjaga kesehatan keuangan koperasi dalam jangka panjang.

Digitalisasi melalui aplikasi koperasi membantu pengurus memantau pinjaman secara real-time, mengurangi kesalahan pencatatan, serta mempercepat pengambilan keputusan. Dengan pengelolaan yang lebih modern, risiko kredit macet dapat ditekan sehingga koperasi mampu berkembang secara sehat dan berkelanjutan.

Baca juga: Cara Mudah Mengelola Koperasi Simpan Pinjam agar Operasional Lebih Lancar

Kelola Pinjaman Koperasi Jadi Lebih Efektif dengan Go Koperasi

Ingin mengurangi risiko kredit macet sekaligus mempermudah pengelolaan simpan pinjam? Gunakan Go Koperasi yang dilengkapi fitur credit scoring, auto reminder angsuran, monitoring kolektibilitas real-time, audit log, hingga laporan keuangan otomatis. Konsultasikan kebutuhan koperasi Anda sekarang dan temukan solusi digital yang membantu pengelolaan menjadi lebih aman, efisien, serta transparan.

Cara Mengelola Koperasi Simpan Pinjam agar Untung & Anti Ribet

Cara Mengelola Koperasi Simpan Pinjam agar Untung & Anti Ribet

purintek.com – Kinerja koperasi sering bergantung pada kualitas pengelolaan, bukan sekadar besarnya modal yang dimiliki. Cara mengelola koperasi simpan pinjam yang tepat membantu pengurus menjaga kepercayaan anggota sekaligus meningkatkan kesehatan keuangan dalam jangka panjang.

Menurut Kementerian Koperasi dan UKM menunjukkan koperasi tetap menjadi salah satu penggerak ekonomi masyarakat Indonesia. Pengelolaan administrasi, transaksi, hingga laporan yang tertata membuat koperasi lebih siap berkembang, menghasilkan SHU optimal, serta memberikan layanan terbaik bagi seluruh anggota.

Baca juga: Sistem Digital untuk Koperasi Simpan Pinjam

Kenapa Pengelolaan Koperasi Simpan Pinjam Harus Dilakukan dengan Benar?

Kepercayaan anggota lahir melalui pelayanan yang konsisten, pencatatan transparan, dan proses pinjaman yang jelas. Itulah sebabnya pengelolaan koperasi perlu dilakukan dengan baik agar setiap proses berjalan lebih tertib dan nyaman bagi semua anggota.

Administrasi yang berantakan dapat memicu keterlambatan laporan, kesalahan saldo, hingga meningkatnya risiko kredit bermasalah. Kondisi tersebut menghambat pertumbuhan koperasi sekaligus menurunkan keyakinan anggota terhadap kinerja pengurus dalam mengelola organisasi secara profesional.

Cara Mengelola Koperasi Simpan Pinjam agar Lebih Efisien dan Menguntungkan

Mengembangkan koperasi memerlukan strategi yang seimbang antara pelayanan anggota, pengelolaan keuangan, dan efisiensi operasional. Pengurus perlu membangun sistem kerja yang mudah dipahami sehingga setiap proses berlangsung lebih cepat, akurat, serta minim kendala.

Penerapan prosedur yang konsisten membantu koperasi mengurangi kesalahan administrasi sekaligus meningkatkan produktivitas pengurus. Dengan langkah tersebut, cara mengelola koperasi simpan pinjam menjadi lebih praktis sekaligus mendukung pertumbuhan usaha secara berkelanjutan.

1. Susun SOP Operasional yang Jelas

Cara Mengelola Koperasi Simpan Pinjam

Standar Operasional Prosedur atau SOP menjadi pedoman utama setiap aktivitas koperasi. Dokumen ini mengatur alur simpanan, pengajuan pinjaman, proses persetujuan, pembayaran angsuran, hingga mekanisme penagihan agar seluruh pengurus bekerja menggunakan standar seragam.

SOP yang jelas mempercepat pelayanan kepada anggota karena setiap tahapan memiliki aturan pasti. Selain mengurangi kebingungan, prosedur tersebut memudahkan evaluasi ketika muncul kendala sehingga operasional koperasi tetap berjalan efektif setiap hari.

2. Kelola Data Anggota Secara Rapi

Cara Mengelola Koperasi Simpan Pinjam

Data anggota merupakan aset penting yang mendukung pengambilan keputusan. Pengurus sebaiknya menyimpan identitas, riwayat simpanan, riwayat pinjaman, serta dokumen pendukung dalam satu sistem agar pencarian informasi berlangsung lebih cepat dan akurat.

Pengelolaan data yang rapi membantu koperasi memberikan pelayanan lebih responsif ketika anggota membutuhkan informasi transaksi. Cara mengelola koperasi simpan pinjam juga menjadi lebih efisien karena seluruh dokumen tersusun sistematis dan mudah diperbarui kapan saja.

3. Terapkan Analisis Sebelum Memberikan Pinjaman

Cara Mengelola Koperasi Simpan Pinjam

Keputusan pemberian pinjaman sebaiknya melalui analisis sederhana mengenai kemampuan membayar, tujuan penggunaan dana, serta kondisi ekonomi anggota. Langkah tersebut membantu koperasi menjaga kualitas pembiayaan sekaligus menekan potensi kredit bermasalah sejak awal.

Analisis yang objektif menciptakan keseimbangan antara pelayanan dan pengelolaan risiko. Pengurus dapat memberikan pembiayaan kepada anggota yang benar-benar memenuhi syarat sehingga kesehatan keuangan koperasi tetap terjaga sekaligus meningkatkan kepercayaan seluruh anggota.

4. Catat Semua Transaksi Secara Konsisten

Pencatatan transaksi yang konsisten membuat setiap pergerakan dana mudah ditelusuri kapan pun diperlukan. Pengurus perlu mencatat simpanan, pinjaman, angsuran, kas masuk, dan kas keluar secara rutin agar data selalu sesuai kondisi sebenarnya.

Kedisiplinan dalam mencatat transaksi mengurangi risiko selisih saldo maupun kesalahan laporan keuangan. Melalui kebiasaan tersebut, cara mengelola koperasi simpan pinjam menjadi lebih tertib sehingga pengurus dapat mengambil keputusan berdasarkan data yang akurat.

5. Pantau Arus Kas dan Dana Cadangan

Cara Mengelola Koperasi Simpan Pinjam

Arus kas menjadi indikator penting untuk mengetahui kemampuan koperasi memenuhi kewajiban operasional setiap hari. Pengurus perlu memastikan dana tersedia agar pencairan pinjaman, pengembalian simpanan, serta kebutuhan administrasi berjalan tanpa hambatan berarti.

Selain menjaga likuiditas, koperasi juga memerlukan dana cadangan sebagai langkah antisipasi menghadapi kondisi tidak terduga. Perencanaan keuangan yang matang membuat operasional tetap stabil meskipun terjadi penurunan pemasukan atau peningkatan kebutuhan mendadak anggota.

6. Buat Laporan Keuangan Secara Berkala

Laporan keuangan membantu pengurus mengetahui perkembangan koperasi dari waktu ke waktu. Penyusunan neraca, arus kas, laporan SHU, dan dokumen pendukung lainnya perlu dilakukan secara berkala agar kondisi keuangan selalu terpantau jelas.

Laporan yang akurat memudahkan pengurus menyampaikan informasi kepada anggota saat Rapat Anggota Tahunan berlangsung. Cara mengelola koperasi simpan pinjam juga semakin profesional karena setiap keputusan didukung data keuangan yang dapat dipertanggungjawabkan dengan baik.

7. Manfaatkan Aplikasi Koperasi Simpan Pinjam untuk Otomatisasi

Cara Mengelola Koperasi Simpan Pinjam

Pertumbuhan jumlah anggota biasanya diikuti peningkatan transaksi setiap harinya. Mengandalkan pencatatan manual akan menyita waktu pengurus, sementara risiko salah input semakin besar ketika aktivitas koperasi terus meningkat secara bersamaan.

Aplikasi koperasi membantu mengotomatisasi pencatatan transaksi, mempercepat penyusunan laporan, memantau aktivitas secara real-time, serta mengurangi human error. Hasilnya, pengurus dapat lebih fokus meningkatkan pelayanan daripada menghabiskan waktu untuk pekerjaan administratif berulang.

Kesalahan yang Sering Membuat Koperasi Sulit Berkembang

Sebagian koperasi masih mengandalkan pencatatan manual sehingga proses administrasi berlangsung lambat dan rentan kesalahan. Dokumen yang tersimpan terpisah juga menyulitkan pengurus ketika mencari data transaksi atau menyusun laporan keuangan secara menyeluruh.

Kesalahan lain muncul ketika pengurus jarang mengevaluasi kualitas pinjaman yang telah diberikan. Akibatnya, risiko kredit macet meningkat karena kemampuan membayar anggota maupun perkembangan angsuran kurang mendapatkan perhatian secara berkala dan terukur.

Data anggota yang kurang lengkap, laporan terlambat, serta pengawasan kas yang lemah juga menghambat perkembangan koperasi. Cara mengelola koperasi simpan pinjam akan memberikan hasil maksimal apabila seluruh aspek administrasi, keuangan, dan operasional berjalan selaras.

Tips Agar Pengelolaan Koperasi Tetap Praktis Seiring Bertambahnya Anggota

Bertambahnya jumlah anggota menuntut pengurus bekerja lebih sistematis tanpa mengurangi kualitas pelayanan. Standardisasi proses kerja membuat setiap pengurus memahami tugasnya sehingga aktivitas koperasi tetap berjalan cepat, tertib, dan konsisten setiap hari.

Digitalisasi administrasi, monitoring transaksi secara real-time, serta evaluasi rutin membantu koperasi menghadapi pertumbuhan dengan lebih percaya diri. Langkah tersebut menjadikan cara mengelola koperasi simpan pinjam lebih efisien sekaligus mendukung pelayanan yang semakin profesional.

Kelola Koperasi Lebih Mudah dengan Sistem Terintegrasi

Semakin tinggi volume transaksi, semakin besar pula tantangan dalam menjaga ketelitian administrasi. Pengurus membutuhkan sistem yang mampu menghubungkan seluruh proses kerja agar informasi selalu tersaji secara cepat, akurat, dan mudah dipantau kapan saja.

Sistem terintegrasi memungkinkan pengelolaan anggota, simpanan, pinjaman, angsuran, hingga laporan keuangan berada dalam satu platform. Dengan begitu, cara mengelola koperasi simpan pinjam menjadi lebih sederhana tanpa mengurangi kualitas pelayanan kepada seluruh anggota.

Baca juga: Jasa Aplikasi Kasir Medan yang Cocok untuk Retail dan UMKM

Mari, Kelola Koperasi Simpan Pinjam Anti Ribet dengan Go Koperasi

Digitalisasi bukan lagi kebutuhan masa depan, melainkan solusi yang membantu koperasi bekerja lebih efektif mulai sekarang. Proses administrasi menjadi lebih sederhana, laporan tersusun otomatis, dan pengurus dapat mengambil keputusan berdasarkan data yang akurat.

Go Koperasi membantu mengelola anggota, simpanan, pinjaman, angsuran, hingga laporan dalam satu sistem terintegrasi. Dengan solusi ini, cara mengelola koperasi simpan pinjam menjadi lebih praktis, pekerjaan pengurus semakin ringan, dan pelayanan kepada anggota semakin optimal.

Sistem Aplikasi Koperasi Simpan Pinjam, Kopdes Bisa Pakai

Sistem Aplikasi Koperasi Simpan Pinjam, Kopdes Bisa Pakai

Kinerja koperasi semakin bergantung pada kecepatan mengelola data agar pelayanan tetap optimal. Sistem aplikasi koperasi simpan pinjam membantu menjawab kebutuhan tersebut ketika jumlah anggota, transaksi, serta laporan terus bertambah setiap harinya bersama perkembangan digital.

Data Kementerian Koperasi Republik Indonesia menunjukkan pemerintah terus mendorong transformasi digital koperasi sebagai langkah meningkatkan tata kelola, transparansi, dan daya saing. Kondisi tersebut membuat penggunaan sistem aplikasi koperasi simpan pinjam menjadi kebutuhan nyata, termasuk bagi Kopdes.

Baca juga: Panduan Mendirikan Koperasi Simpan Pinjam dan Cara Mengelolanya

Mengapa Sistem Aplikasi Koperasi Simpan Pinjam Semakin Dibutuhkan?

Digitalisasi membuka peluang koperasi meningkatkan kualitas pelayanan sekaligus mempercepat proses administrasi. Sistem aplikasi koperasi simpan pinjam memudahkan pengurus mengelola anggota, transaksi, hingga laporan dalam satu platform sehingga pekerjaan berlangsung lebih efisien setiap hari.

Koperasi Desa atau Kopdes juga menghadapi tantangan serupa ketika pencatatan masih mengandalkan buku maupun spreadsheet. Sistem terintegrasi membantu mengurangi kesalahan, mempercepat pengambilan keputusan, serta meningkatkan transparansi bagi seluruh anggota koperasi secara berkelanjutan.

Kendala yang Sering Terjadi Jika Pengelolaan Koperasi Masih Manual

Pengelolaan manual memang masih digunakan sebagian koperasi karena dianggap sederhana. Namun, seiring bertambahnya anggota dan transaksi, proses tersebut sering menghambat operasional sehingga pelayanan kepada anggota menjadi kurang optimal setiap harinya.

Pemanfaatan sistem aplikasi koperasi simpan pinjam mampu mengatasi berbagai kendala tersebut melalui otomatisasi proses administrasi. Pengurus dapat bekerja lebih cepat, data lebih akurat, dan seluruh aktivitas koperasi terdokumentasi secara rapi dalam satu sistem.

1. Pencatatan Simpanan dan Pinjaman Rentan Terjadi Kesalahan

Sistem Aplikasi Koperasi Simpan Pinjam

Kesalahan memasukkan nominal simpanan, pinjaman, maupun angsuran sering muncul ketika pencatatan dilakukan secara manual. Human error seperti salah mengetik angka dapat menyebabkan selisih saldo dan memengaruhi laporan keuangan koperasi secara keseluruhan.

Penghitungan bunga, jasa pinjaman, maupun denda juga membutuhkan ketelitian tinggi. Sistem aplikasi koperasi simpan pinjam membantu menghitung seluruh komponen secara otomatis sehingga risiko kekeliruan berkurang dan pelayanan kepada anggota menjadi lebih terpercaya.

2. Penyusunan Laporan Membutuhkan Waktu Lama

Laporan keuangan menjadi dasar penting dalam mengevaluasi kondisi koperasi. Apabila seluruh transaksi masih direkap manual, pengurus membutuhkan waktu lebih lama untuk menyusun laporan bulanan, tahunan, maupun pertanggungjawaban kepada anggota koperasi.

Keterlambatan penyusunan laporan membuat pengurus kesulitan mengambil keputusan strategis. Informasi keuangan yang terlambat juga menghambat perencanaan usaha, pengelolaan kas, hingga penentuan kebijakan demi perkembangan koperasi pada masa mendatang bersama.

3. Data Anggota Sulit Dikelola

Sistem Aplikasi Koperasi Simpan Pinjam

Jumlah anggota yang terus bertambah membuat pencatatan manual semakin kompleks. Data identitas, simpanan, pinjaman, hingga riwayat pembayaran sering tersimpan pada berkas berbeda sehingga proses pencarian membutuhkan waktu lebih lama setiap saat.

Kondisi tersebut meningkatkan risiko data ganda maupun informasi yang tidak sinkron. Pengurus juga kesulitan memantau riwayat transaksi anggota secara menyeluruh ketika seluruh data belum terhubung dalam satu sistem terintegrasi yang sama.

4. Transparansi kepada Anggota Kurang Maksimal

Anggota koperasi berhak mengetahui perkembangan simpanan, pinjaman, maupun angsuran secara jelas. Sayangnya, pencatatan manual membuat penyampaian informasi sering membutuhkan waktu sehingga transparansi belum berjalan secara optimal kepada seluruh anggota.

Ketika informasi sulit diperoleh, tingkat kepercayaan anggota dapat menurun seiring waktu. Karena itu, sistem aplikasi koperasi simpan pinjam menjadi solusi agar setiap transaksi tercatat rapi, mudah dipantau, serta meningkatkan akuntabilitas pengelolaan koperasi.

Fitur yang Sebaiknya Ada pada Sistem Aplikasi Koperasi Simpan Pinjam

Memilih aplikasi koperasi tidak cukup melihat tampilan atau harga saja. Pengurus perlu memastikan setiap fitur benar-benar mendukung aktivitas operasional, mulai dari pengelolaan anggota hingga penyusunan laporan yang akurat setiap hari.

Semakin lengkap fitur yang tersedia, semakin mudah koperasi meningkatkan produktivitas dan kualitas pelayanan. Sistem aplikasi koperasi simpan pinjam yang tepat juga membantu Kopdes berkembang tanpa harus menambah beban administrasi secara berlebihan.

1. Manajemen Data Anggota dalam Satu Dashboard

Sistem Aplikasi Koperasi Simpan Pinjam

Data anggota merupakan aset penting yang harus tersimpan secara rapi dan mudah diakses. Dashboard terpusat memudahkan pengurus melakukan registrasi, memperbarui profil, serta melihat informasi anggota kapan saja dengan proses lebih praktis.

Riwayat simpanan, pinjaman, angsuran, hingga perubahan data dapat ditampilkan dalam satu halaman. Cara ini membantu pengurus memberikan pelayanan lebih cepat sekaligus mengurangi risiko kehilangan informasi penting selama operasional berlangsung setiap hari.

2. Pencatatan Simpanan dan Pinjaman Otomatis

Aktivitas simpan pinjam menjadi bagian utama operasional koperasi sehingga setiap transaksi perlu tercatat secara cepat, tepat, dan mudah dipantau. Sistem aplikasi koperasi simpan pinjam mampu mencatat seluruh transaksi secara otomatis tanpa proses penginputan yang berulang setiap hari.

Sistem dapat mengelola simpanan pokok, simpanan wajib, simpanan sukarela, hingga berbagai jenis pinjaman dalam satu platform. Pengurus cukup melakukan verifikasi transaksi sehingga proses administrasi menjadi lebih efisien dan konsisten setiap waktu.

3. Perhitungan Angsuran dan SHU Lebih Akurat


Sistem Aplikasi Koperasi Simpan Pinjam

Perhitungan angsuran membutuhkan rumus yang tepat agar nominal tagihan selalu sesuai. Otomatisasi membantu koperasi menghitung cicilan, bunga, jasa, maupun denda tanpa harus menggunakan kalkulator secara berulang setiap transaksi berlangsung.

Pembagian Sisa Hasil Usaha atau SHU juga menjadi lebih mudah karena sistem mengolah data berdasarkan transaksi yang tercatat. Hasil perhitungan lebih akurat sehingga pengurus dapat menyajikan informasi secara transparan kepada seluruh anggota koperasi.

4. Laporan Keuangan Real-Time

Laporan keuangan membantu pengurus memahami kondisi koperasi sebelum mengambil keputusan penting. Dashboard real-time menampilkan informasi neraca, arus kas, laba rugi, serta rekap simpan pinjam tanpa menunggu proses rekapitulasi manual yang panjang.

Data yang selalu diperbarui memudahkan pengurus memantau perkembangan usaha kapan pun diperlukan. Sistem aplikasi koperasi simpan pinjam juga mempercepat penyusunan laporan untuk rapat anggota maupun kebutuhan evaluasi pengelolaan secara berkala dan menyeluruh.

5. Pengaturan Hak Akses Pengguna

Sistem Aplikasi Koperasi Simpan Pinjam

Setiap pengurus memiliki tanggung jawab berbeda sehingga hak akses sebaiknya disesuaikan berdasarkan perannya. Admin, bendahara, ketua, maupun petugas hanya dapat mengakses menu yang berkaitan dengan tugas masing-masing setiap hari.

Pembagian akses seperti ini membantu menjaga keamanan data sekaligus meminimalkan kesalahan operasional. Aktivitas pengguna juga lebih mudah dipantau sehingga setiap perubahan data memiliki jejak yang jelas dan dapat dipertanggungjawabkan bersama.

6. Keamanan Data dan Backup Berkala

Keamanan data menjadi prioritas karena koperasi menyimpan informasi anggota dan transaksi keuangan setiap hari. Sistem yang baik menggunakan perlindungan berlapis agar data tetap aman dari akses yang tidak berwenang maupun gangguan teknis.

Fitur backup berkala memastikan seluruh informasi tetap tersedia ketika terjadi kerusakan perangkat atau kesalahan operasional. Dengan demikian, koperasi dapat melanjutkan aktivitas tanpa kehilangan data penting yang dibutuhkan untuk pelayanan kepada anggota.

Baca juga: Jasa Pembuatan Aplikasi Kasir Medan dengan Fitur Lengkap

Rekomendasi Sistem Aplikasi Koperasi Simpan Pinjam untuk Seluruh Indonesia

Memilih vendor berpengalaman menjadi langkah penting sebelum melakukan digitalisasi koperasi. Penyedia yang memahami proses bisnis koperasi mampu menghadirkan solusi sesuai kebutuhan operasional, mulai dari administrasi anggota hingga penyusunan laporan keuangan secara menyeluruh.

Sebagai penyedia solusi digital, Go Koperasi hadir untuk membantu koperasi simpan pinjam dan Kopdes mengelola seluruh aktivitas dalam satu platform. Sistem aplikasi koperasi simpan pinjam ini mendukung pengelolaan anggota, simpanan, pinjaman, angsuran, SHU, serta laporan keuangan secara terintegrasi.

Go Koperasi juga dirancang dengan antarmuka yang mudah dipahami sehingga proses adaptasi berlangsung lebih cepat. Jika koperasi Anda ingin meningkatkan efisiensi, transparansi, dan pelayanan anggota, segera konsultasikan kebutuhan bersama tim PURINTEK untuk mendapatkan sistem aplikasi koperasi simpan pinjam yang sesuai.
Cara Mendirikan Koperasi Simpan Pinjam dan Tips Mengelolanya

Cara Mendirikan Koperasi Simpan Pinjam dan Tips Mengelolanya

Membangun koperasi bukan sekadar memenuhi persyaratan administrasi, tetapi juga menyiapkan fondasi organisasi yang mampu bertahan dalam jangka panjang. Cara mendirikan koperasi simpan pinjam perlu dipahami sejak awal agar setiap tahapan berjalan tertib, efisien, dan sesuai regulasi.
Setiap keputusan pada tahap awal akan memengaruhi pengelolaan koperasi di masa depan. Mulai dari menentukan anggota pendiri hingga menyusun sistem operasional, seluruh proses membutuhkan perencanaan matang agar koperasi mampu memberikan manfaat nyata bagi setiap anggotanya.

Baca juga: Keunggulan Aplikasi Kasir POS untuk UMKM

Mengapa Cara Mendirikan Koperasi Simpan Pinjam Perlu Dipahami?

Koperasi simpan pinjam menjadi pilihan banyak komunitas karena mampu menghadirkan layanan keuangan yang berlandaskan asas kekeluargaan dan gotong royong. Sebelum memulai prosesnya, memahami cara mendirikan koperasi simpan pinjam membantu anda menghindari kesalahan administrasi sekaligus mempercepat pengurusan legalitas usaha.

Selain memenuhi ketentuan hukum, pemahaman tersebut memudahkan pengurus dalam menyusun tata kelola yang sehat sejak awal. Koperasi yang memiliki perencanaan jelas biasanya lebih siap mengelola simpanan anggota, menyalurkan pinjaman, serta menjaga kepercayaan seluruh anggota secara berkelanjutan.

Langkah Awal Cara Mendirikan Koperasi Simpan Pinjam

Keberhasilan koperasi tidak hanya ditentukan oleh kelengkapan dokumen, tetapi juga kesamaan visi para anggotanya. Oleh sebab itu, cara mendirikan koperasi simpan pinjam sebaiknya dimulai dengan membangun komitmen bersama agar seluruh pihak memahami tujuan organisasi yang akan dijalankan.

Tahap awal tersebut mencakup penentuan anggota pendiri, penyusunan rencana usaha, hingga pembentukan struktur pengurus. Ketika seluruh persiapan dilakukan secara sistematis, proses memperoleh badan hukum dan izin operasional akan berjalan lebih lancar sekaligus mengurangi potensi kendala administratif.

Tahapan Cara Mendirikan Koperasi Simpan Pinjam secara Legal

Menerapkan cara mendirikan koperasi simpan pinjam secara sistematis akan membantu anda menghemat waktu sekaligus meminimalkan risiko penolakan dokumen. Setiap tahapan saling berkaitan sehingga perlu dilakukan secara berurutan sesuai ketentuan yang berlaku.

Persiapan yang matang juga mencerminkan keseriusan pengurus dalam membangun koperasi yang profesional. Dengan mengikuti setiap prosedur secara tepat, koperasi memiliki peluang lebih besar berkembang menjadi lembaga keuangan yang sehat, terpercaya, dan berkelanjutan.

1. Menentukan Pendiri dan Tujuan Koperasi

Cara Mendirikan Koperasi Simpan Pinjam

Langkah pertama dalam cara mendirikan koperasi simpan pinjam ialah mengumpulkan calon pendiri yang memiliki tujuan ekonomi serupa. Kesamaan visi memudahkan proses pengambilan keputusan, pembentukan kebijakan, serta menjaga kekompakan organisasi ketika mulai beroperasi.

Selain menentukan pendiri, anda perlu merumuskan tujuan koperasi secara jelas. Tujuan tersebut menjadi dasar penyusunan program kerja, layanan simpan pinjam, pengembangan usaha, hingga strategi meningkatkan kesejahteraan seluruh anggota dalam jangka panjang.

2. Menyusun Anggaran Dasar dan Anggaran Rumah Tangga

Anggaran Dasar dan Anggaran Rumah Tangga menjadi pedoman utama pengelolaan koperasi. Dokumen ini mengatur identitas koperasi, hak anggota, kewajiban pengurus, mekanisme rapat, pembagian hasil usaha, serta aturan operasional lainnya secara menyeluruh.

Penyusunan AD dan ART sebaiknya dilakukan melalui musyawarah bersama seluruh pendiri. Cara tersebut menciptakan rasa memiliki terhadap organisasi sekaligus mengurangi potensi perbedaan pendapat ketika koperasi telah menjalankan berbagai aktivitas usaha.

3. Melaksanakan Rapat Pendirian Koperasi

Cara Mendirikan Koperasi Simpan Pinjam

Rapat pendirian menjadi momen penting untuk mengesahkan berbagai keputusan yang telah disusun sebelumnya. Pada tahap ini, seluruh peserta membahas nama koperasi, struktur pengurus, pengawas, hingga kesepakatan mengenai modal awal organisasi.

Hasil rapat wajib dituangkan dalam berita acara sebagai salah satu dokumen pendukung pengajuan badan hukum. Dokumen tersebut menunjukkan bahwa seluruh keputusan diambil melalui musyawarah sesuai prinsip demokrasi yang menjadi ciri khas koperasi.

4. Mengurus Pengesahan Badan Hukum

Tahapan berikutnya dalam cara mendirikan koperasi simpan pinjam ialah mengajukan pengesahan badan hukum melalui mekanisme yang ditetapkan pemerintah. Seluruh dokumen harus lengkap agar proses verifikasi dapat berlangsung lebih cepat dan efisien.

Setelah memperoleh pengesahan, koperasi memiliki kedudukan hukum yang jelas untuk menjalankan kegiatan usaha. Status tersebut juga meningkatkan kepercayaan anggota, calon mitra, maupun lembaga lain yang akan bekerja sama dengan koperasi.

5. Mengurus Izin Usaha dan Menyiapkan Operasional

Cara Mendirikan Koperasi Simpan Pinjam

Langkah terakhir adalah melengkapi izin usaha sesuai jenis kegiatan koperasi yang akan dijalankan. Legalitas operasional menjadi dasar agar seluruh aktivitas simpan pinjam berjalan sesuai ketentuan serta memberikan perlindungan bagi seluruh anggota.

Sesudah seluruh perizinan selesai, pengurus dapat mulai membangun sistem administrasi, pencatatan keuangan, dan pelayanan anggota. Pengelolaan yang tertata sejak awal akan membantu koperasi tumbuh lebih profesional, transparan, serta mudah berkembang mengikuti kebutuhan zaman.

Dokumen yang Perlu Disiapkan Sebelum Mendirikan Koperasi

Persiapan dokumen menjadi bagian penting sebelum mengajukan legalitas. Kelengkapan administrasi mempercepat proses pemeriksaan sekaligus menunjukkan bahwa koperasi telah memenuhi persyaratan dasar untuk memperoleh pengesahan sebagai badan hukum yang sah.

Dokumen yang umumnya diperlukan meliputi akta pendirian, berita acara rapat, Anggaran Dasar dan Anggaran Rumah Tangga, bukti penyetoran modal, rencana kerja, identitas pendiri, serta dokumen pendukung lain sesuai ketentuan instansi yang berwenang.

Tips Penting! Kelola Efektivitas Operasional Koperasi dengan Aplikasi Koperasi Simpan Pinjam

Transformasi digital membuat pengelolaan koperasi menjadi lebih cepat, akurat, dan efisien dibandingkan pencatatan manual. Aplikasi koperasi simpan pinjam membantu pengurus mengurangi pekerjaan administratif sekaligus meningkatkan kualitas pelayanan kepada seluruh anggota.

Berikut beberapa alasan mengapa aplikasi koperasi simpan pinjam berperan penting dalam meningkatkan efektivitas operasional koperasi.

1. Pencatatan Transaksi Menjadi Lebih Akurat

Setiap transaksi simpanan, pinjaman, angsuran, hingga pembayaran dapat tercatat secara otomatis dalam sistem. Cara ini mengurangi risiko kesalahan pencatatan, mempercepat proses administrasi, serta memudahkan pengurus melakukan penelusuran data ketika diperlukan.

2. Pengelolaan Data Anggota Lebih Terorganisir

Seluruh informasi anggota tersimpan dalam satu database yang mudah diakses sesuai kewenangan. Pengurus dapat memperbarui data, melihat riwayat transaksi, hingga memantau status keanggotaan tanpa harus mencari dokumen secara manual.

3. Laporan Keuangan Dapat Disusun Lebih Cepat

Aplikasi membantu menghasilkan laporan keuangan secara otomatis berdasarkan transaksi yang telah tercatat. Proses ini mempermudah pengurus menyusun laporan berkala, meningkatkan transparansi, dan mendukung pengambilan keputusan berdasarkan data yang akurat.

4. Pelayanan kepada Anggota Menjadi Lebih Efisien

Proses pengajuan pinjaman, pembayaran angsuran, maupun pengecekan saldo simpanan dapat dilakukan lebih cepat karena seluruh data tersedia dalam sistem. Anggota memperoleh pelayanan yang lebih responsif sehingga tingkat kepuasan terhadap koperasi ikut meningkat.

5. Mendukung Pertumbuhan Koperasi Secara Berkelanjutan

Ketika jumlah anggota dan transaksi terus bertambah, aplikasi membantu koperasi tetap mampu mengelola operasional secara optimal. Sistem yang terintegrasi memudahkan pengurus mengembangkan layanan baru tanpa harus menambah beban administrasi secara signifikan.

Baca juga: Panduan Membuat Aplikasi Kasir Menggunakan Ms. Excel

Kelola Koperasi Lebih Modern bersama Go Koperasi

Setelah memahami cara mendirikan koperasi simpan pinjam, langkah berikutnya ialah memastikan operasional berjalan efektif melalui sistem digital. Go Koperasi dari PURINTEK membantu anda mengelola data anggota, simpanan, pinjaman, angsuran, hingga laporan keuangan dalam satu platform terintegrasi.

Dengan fitur yang dirancang sesuai kebutuhan koperasi modern, Go Koperasi mendukung proses administrasi menjadi lebih cepat, akurat, dan transparan. Saatnya meningkatkan pelayanan kepada anggota sekaligus mengembangkan koperasi secara profesional bersama solusi digital yang praktis dan terpercaya.

Promo Website
PT. Puri Indo Teknik

Buat Website Sepuasnya

Bayar Seikhlasnya

Wujudkan website profesional untuk bisnis Anda sekarang juga — tingkatkan kepercayaan pelanggan, mudah ditemukan di Google, dan siap online 24 jam.

Hubungi Kami via WhatsApp